Ugrás a fő tartalomhoz

Normális eloszlás

Definíció

Az XX valószínűségi változó normális eloszlást követ, azaz X∼N(m,σ2)X \sim \mathrm{N}(m, \sigma^2), ha sűrűségfüggvénye

1σ2π⋅e−(x−m)22σ2\frac{1}{{\sigma\sqrt{2\pi}}} \cdot e^{-\frac{{(x - m)^2}}{{2\sigma^2}}}

ahol σ\sigma és mm tetszőleges valós számok.

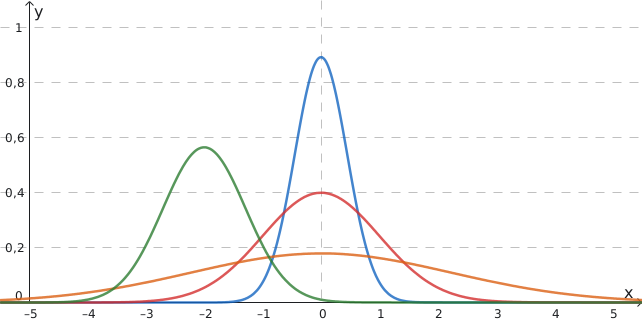
A normális eloszlás sűrűségfüggvényé a haranggörbe:
drawing
Különböző paraméterezésű normális eloszlások sűrűségfüggvényei

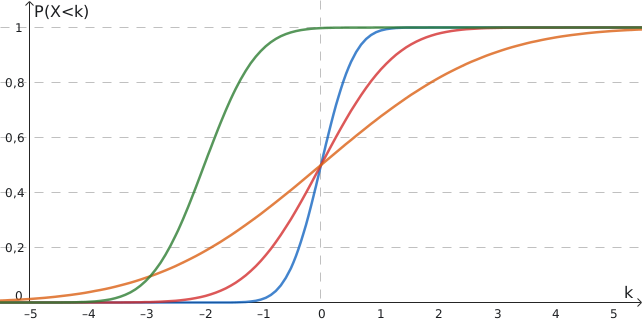
Eloszlásfüggvényére nincs általános képlet. Emiatt általában a standard normális eloszlásra szoktuk visszavezetni.
drawing
Különböző paraméterezésű normális eloszlások eloszlásfüggvényei
Tétel

Ha X∼N(m,σ2)X \sim \mathrm{N}(m, \sigma^2), akkor

E(X)=mD2(X)=σ2\mathrm{E}(X) = m \qquad \mathrm{D}^2(X) = \sigma^2

Standard normális eloszlás​

Definíció

Az X∼N(0,1)X \sim \mathrm{N}(0, 1), akkor X-et standard normális eloszlásúnak nevezzük. A sűrűségfüggvénye a következő módon változik meg:

12π⋅e−x22\frac{1}{{\sqrt{2\pi}}} \cdot e^{-\frac{{x^2}}{2}}

Sűrűségfüggvény:

Eloszlásfüggvénye bonyolult, értékeit a gyakorlatban táblázatból szoktuk kiolvasni.

Tétel

Ha X∼N(0,1)X \sim \mathrm{N}(0, 1), akkor

E(X)=0D2(X)=1\mathrm{E}(X) = 0 \qquad \mathrm{D}^2(X) = 1

Standardizálás​

Bármely normális eloszlást követő valószínűségi változót vissza tudjuk vezetni a standard normális eloszlásra.

Tétel

Legyen X∼N(m,σ2)X \sim \mathrm{N}(m, \sigma^2), ekkor

N−mσ∼N(0,1)\frac{N-m}{\sigma} \sim \mathrm{N}(0,1)
PÉLDA

Tegyük fel, hogy egy populációban az intelligenciahányados normális eloszlású 110110 várható értékkel és 1010 szórással. Mi a valószínűsége, hogy egy véletlenszerűen kiválasztott ember IQ-ja 120120 feletti?

Jelölje XX az IQ változót. Tudjuk, hogy XX normális eloszlást követ, a megadott paraméterekkel, azaz X∼N(110,102)X \sim N(110, 10^2). Ekkor

P(X>120)=P(X−110>10)=P(X−11010>1)=1−Φ(1)\begin{align*} \mathrm{P}(X > 120) &= \mathrm{P}\left( X - 110 > 10 \right) \\ &= \mathrm{P}\left( \frac{X - 110}{10} > 1 \right) \\ &= 1 - \Phi(1) \end{align*}