Abszolút folytonos eloszlások
Egy valószínűségi változó folytonos, ha lehetséges értékeinek halmaza nem megszámlálható.
Sűrűségfüggvény
A végtelen sok tag miatt a diszkrét eloszlásoknál is használt összeadás kivitelezhetetlenné válik, ezért valami más megfeleltetést kell találnunk, amit sűrűségfüggvénynek fogunk nevezni.
Az integrálható, nemnegatív értékű a valós számok halmazán értelmezett függvényt sűrűségfüggvénynek nevezzük, ha
Ez pontosan azt a feltételt fogalmazza meg, hogy a függvény görbe alatti területe 1. Ez megfelel az eddig ismert feltételnek, miszerint az események valószínűségeinek összege 1.
A sűrűségfüggvény nem ekvivalens súlyfüggvénnyel. Sőt, önmagában nem is képes a kérdéses valószínűség megadására, csupán segédfüggvénykényként használjuk.
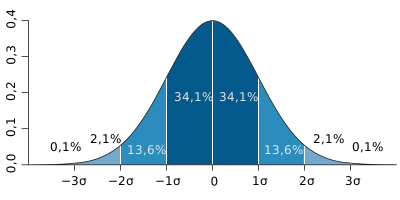
A sűrűségfüggvény önmagában nem képes valószínűségek magadására, azonban egy adott érték esetén a sűrűségfüggvény görbe alatti területe, az intervallumon pontosan annak a valószínűségét adja meg, hogy értéke kisebb, mint .
Eloszlásfüggvény
A görbe alatti terület meghatározását integrálással tudjuk megtenni. Ezt az integrált fogjuk eloszlásfüggvénynek nevezni.
Legyen egy sűrűségfüggvény, ekkor az függvényt a következő módon definiáljuk:
Mivel az eloszlásfüggvény értelmezési tartománya végtelen halmaz, ezért értéke szükségszerűen .
Az integrálás tulajdonságai miatt:
Az eloszlásfüggvény tulajdonságai a következők:
- monoton növekvő
- határértéke a plusz végtelenben és a mínusz végtelenben pedig
Legyen egy folytonos valószínűségi változó a intervallumon, sűrűségfüggvénye:
Határozzuk meg -t és eloszlásfüggvényét!
A definíció miatt tudjuk, hogy határozott integrálja a intervallumon 1. Azaz
Tehát a következő egyenletet kell megoldani:
Már csak egy olyan függvényt kell konstruálnunk, mely megfelel az eloszlásfüggvény tulajdonságainak. Az előbb meghatározott, integrál monoton növekvő, illetve értékkészlete is a intervallumba esik.
A határértékekre vonatkozó követelményeket pedig úgy fogjuk biztosítani, hogy a függvény -nál kisebb értékek esetén nullát -nél nagyobb értékek esetén pedig -et fog felvenni. Összegezve az eloszlásfüggvény a következő lesz:
Várható érték
Egy folytonos valószínűségi változó várható értéke a következő:
Sokszor az eloszlást csak egy rögzített intervallumon nézzük. Ekkor az integrál határai lecsökkenthetők az intervallumra.
Nevezetes folytonos eloszlások
| Név (paraméterek) | Sűrűségfüggvény () | Eloszlásfüggvény () | |||
|---|---|---|---|---|---|
| Standard Normális | 0 | 1 | |||
| Normális | visszavezethető -re | ||||
| Egyenletes | |||||
| Exponenciális |
egy bonyolult függvény, ezért a gyakorlatban értékeit táblázatból szoktuk kiolvasni.